Starší dům a hypotéka: Proč banka počítá každý rok jeho stáří
Banky mohou starší domy oceňovat konzervativněji než kupující a nabídnout nižší poměr úvěru k hodnotě (LTV), protože zohledňují budoucí prodejnost zástavy. Rozhodovat mohou konstrukční systém, technický stav klíčových prvků (střecha, elektrika, rozvody), energetická třída budovy a právní čistota. Znalecký odhad často vyjde nižší než kupní cena, čímž může vzrůst váš vlastní podíl financování.
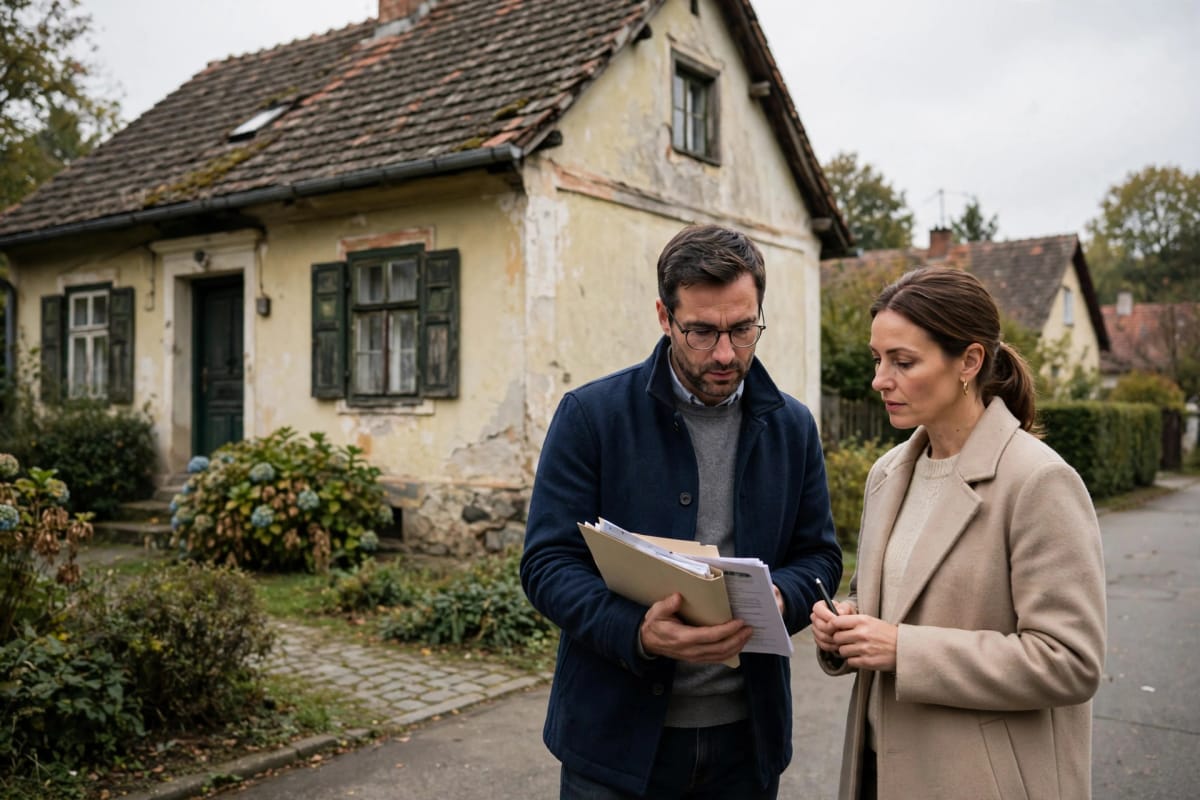
Představte si situaci: našli jste dům snů. Cihlová vila z roku 1938, vysoké stropy, klenuté sklepy, zahrada se starou třešní. Podepsali jste rezervační smlouvu, zajistili katastr, a najednou vám bankovní analytik oznámí, že úvěr dostanete jen do 65 % hodnoty nemovitosti, ne do 80 %, jak jste počítali. Co se stalo? Banka se nedívá na dům stejnýma očima jako vy. Nekupuje si vzpomínky, kupuje si zástavu – a tu chce mít jistou i za 30 let, kdy bude dům starý 80 let a vám bude 65.
V tomto článku vám ukážu přesně to, co bankovní analytici a znalci skutečně zkoumají, s jakými paragrafy pracují a proč se vyplatí mít po ruce zkušeného makléře, který dokáže rizika odhalit dřív, než je najde banka – a případně je i vyřešit.
Proč banka nemovitost doslova "svléká" k základům
Hypotéka je zajištěný úvěr podle zákona č. 190/2004 Sb. o dluhopisech a navazujících bankovních předpisů – zástavní právo k nemovitosti je jistina, o kterou se banka opře, pokud dlužník přestane splácet. Klíčový je parametr LTV (Loan to Value), tedy poměr výše úvěru k hodnotě zástavy. U starší a rizikovější nemovitosti může banka nabídnout nižší LTV, protože zohledňuje budoucí prodejnost domu v exekuci.
Modelový příklad: Manželé a vila v Kohoutovicích
Manželé chtěli koupit zděnou vilu z roku 1932 v Brně-Kohoutovicích za 8,9 milionu korun a počítali s 80% hypotékou. Znalec ale ve zprávě upozornil na původní krov bez odvětrání a nevyměněné rozvody elektřiny. Banka snížila LTV na 65 %, tedy z požadovaných 7,1 milionu na 5,8 milionu. Chybějící 1,3 milionu museli kupující doplatit z vlastních úspor – naštěstí je měli, jinak by obchod padl. Řešení bylo jednoduché: do kupní smlouvy byla zakomponována odkládací podmínka vázaná na schválení úvěru, což je klíčová právní jistota, kterou spousta lidí podepisuje bez rozmyslu.
Co znalec skutečně měří: konstrukční systém a technický stav
Znalecký posudek se řídí zákonem č. 151/1997 Sb. o oceňování majetku a vyhláškou č. 441/2013 Sb. Znalec neposuzuje jen "jak dům vypadá", ale konstrukční systém, stáří jednotlivých prvků a jejich zbytkovou životnost.
Zděné, panelové a dřevostavby – jiná pravidla hry
Cihlové zdivo o síle 45 cm má životnost klidně 150 let, pokud je statika v pořádku. U panelových domů z 60. a 70. let znalec kontroluje stav spár a sanace panelových styků. U dřevostaveb starších 30 let je klíčová vlhkost v konstrukci a napadení dřevokazným hmyzem – tady banky bývají nejopatrnější.
Klíčové prvky, které rozhodují
Střešní krytina a krov – stáří nad 40 let bez rekonstrukce je červená vlajka.
Elektroinstalace – hliníkové (Al) rozvody signalizují nutnost výměny za 100–150 tisíc korun.
Rozvody vody a odpadu – litinové nebo pozinkované trubky mají životnost cca 40–50 let.
Statika – trhliny na fasádě nebo klenutých stropech vyvolávají požadavek na statický posudek.
Modelový příklad: Dům v Brně-Bystrci s hliníkovými rozvody
Kupující pořizovala rodinný dům z roku 1975 s dosud nevyměněnou elektroinstalací. Banka požadovala doložení revizní zprávy podle ČSN 33 1500. Revize odhalila nevyhovující stav a banka podmínila čerpání části úvěru (300 tisíc Kč) až po předložení nové revize po rekonstrukci. Díky včasné komunikaci s bankovním analytikem se podařilo vyjednat čerpání ve dvou tranších, takže se kupující mohla nastěhovat a rekonstruovat postupně, bez zbytečného stresu.
Znalecký posudek a jeho úskalí – když se odhad neshoduje s cenou
Znalec pracuje se dvěma základními metodami: porovnávací metodou (srovnění s podobnými prodanými nemovitostmi v okolí) a nákladovou metodou (kolik by stálo postavit dům znovu, minus opotřebení). U starších domů se nákladová metoda výrazně snižuje o opotřebení, které může být u velmi starého domu značné.
Modelový příklad: Rozdíl 900 tisíc korun v Prostějově
Kupní cena rodinného domu z roku 1948 byla dohodnuta na 4,2 milionu korun. Znalecký odhad ale vyšel na 3,3 milionu kvůli vysokému opotřebení krovu a absenci hydroizolace suterénu. Kupující musel rozdíl 900 tisíc doplatit z vlastních zdrojů nebo cenu vyjednat dolů. Díky znalosti trhu a datům z katastrálních transakcí v okolí se kupujícímu podařilo vyjednat s prodávajícím slevu 500 tisíc a zbytek kupující dofinancoval stavebním spořením. Bez této znalosti by obchod pravděpodobně spadl.
Energetická náročnost (PENB) – tichý zabiják hypotéky
Podle vyhlášky č. 264/2020 Sb. musí mít každá nemovitost při prodeji průkaz energetické náročnosti budovy (PENB). Třídy F a G mohou signalizovat vyšší provozní náklady kupujícího a ovlivnit posouzení rizika; konkrétní dopad na financování se liší podle banky.
Modelový příklad: PENB třída G v Litvínově
Dům z roku 1961 bez zateplení měl PENB třídu G. Banka nabídla LTV pouze 60 % s podmínkou, že do dvou let kupující doloží zateplení fasády a výměnu oken, jinak se úroková sazba navýší o 0,3 procentního bodu. Kupující mohl současně požádat o dotaci z programu Nová zelená úsporám, čímž rekonstrukci profinancoval bez zásahu do rodinného rozpočtu.
Právní prověrka – když papíry nesouhlasí se skutečností
Banka i vy potřebujete jistotu, že to, co je zapsáno na katastru nemovitostí, odpovídá realitě. Podle § 71 stavebního zákona č. 283/2021 Sb. musí být každá stavba nebo přístavba kolaudována. Přístavby, garáže nebo terasy postavené "na černo" bance zásadně komplikují ocenění – nejsou totiž právně součástí zastavěné plochy a nesmí se započítat do hodnoty zástavy.
Modelový příklad: Nekolaudovaná přístavba u Kladna
Prodávající přistavěl k domu obytnou přístavbu 40 m² bez stavebního povolení. Banka ji odmítla zahrnout do zástavní hodnoty, což snížilo odhad o 1,1 milionu korun. Řešením bylo dodatečné povolení stavby podle § 129 stavebního zákona, které bylo zajištěno souběžně s vyřizováním hypotéky. Zabralo to 10 týdnů, ale zachránilo celý obchod i požadovanou výši úvěru.
Časté chyby a jak se jim vyhnout
Podpis rezervační smlouvy bez odkládací podmínky na schválení úvěru – pokud banka sníží LTV, můžete podle podmínek smlouvy přijít o rezervační poplatek.
Spoléhání na vlastní odhad ceny – bez porovnání s reálnými transakcemi v okolí přeplatíte nebo prodáte pod cenou.
Ignorování revizí a technického stavu sítí – elektřina a rozvody vody rozhodují o desítkách tisíc korun v rozpočtu.
Podcenění PENB – nízká energetická třída může ovlivnit výši úvěru.
Nevyřešené černé stavby – i malá nekolaudovaná přístavba dokáže zablokovat celé financování.
LTV, stáří domu a jak si vyjednat lepší podmínky
Některé banky mohou u starších domů uplatňovat opatrnější koeficienty opotřebení a nabídnout nižší LTV. Doporučuji mít nemovitost připravenou – tedy s doloženými revizemi, PENB a bezvadným právním stavem – ještě před podáním žádosti. Taková příprava může přispět k příznivějšímu ocenění a tím i k vyššímu LTV, což v praxi může znamenat nižší nutnost vlastních zdrojů.
Shrnutí na jednu kartu
Banka posuzuje stáří domu podle konstrukčního systému, technického stavu a zbytkové životnosti jednotlivých prvků.
Znalecký posudek podle zákona č. 151/1997 Sb. může vyjít níž než kupní cena – připravte se na tento rozdíl předem.
PENB třídy F a G reálně snižují dostupné LTV a mohou prodloužit i zdražit celý proces.
Nekolaudované stavby a přístavby mohou být důvodem zamítnutí nebo krácení úvěru.
Dobře připravená dokumentace (revize, PENB, kolaudace) může přispět k příznivějšímu posouzení; vyšší LTV ani nižší vlastní zdroje ale nezaručuje.
Prodáváte, kupujete nebo řešíte financování starší nemovitosti a nechcete se dozvědět o problému až od bankovního analytika? Ozvěte se mi, ráda projdu konkrétní dům, upozorním na rizika ještě před podpisem rezervační smlouvy a pomohu nastavit obchod tak, aby prošel bankou bez zbytečných komplikací. Tomáš Kopa – realitní makléř, který vám dům prověří stejně důkladně jako banka, jen dřív a ve váš prospěch.
Ceny nemovitostí v Praze a Středočeském kraji
Praha
Středočeský kraj
Zdroj: TK Market Radar — vlastní průběžné sledování veřejné realitní inzerce v Praze a Středočeském kraji, stav k 26. 10. 2026. Jde o nabídkové ceny; skutečné prodejní ceny bývají o několik procent nižší.
Kolik stojí vaše nemovitost? Online odhad zdarma → Vývoj cen po měsících →Časté otázky
Jaké konkrétní prvky domu banky při posuzování hypotéky kontrolují?
Znalci posuzují konstrukční systém, stáří a zbylou životnost prvků. Klíčové jsou: střešní krytina a krov (nad 40 let bez rekonstrukce je problém), elektroinstalace (hliníkové rozvody vyžadují výměnu), rozvody vody/odpadu (litina má cca 40–50 let) a statika (trhliny vyvolávají požadavek na posudek). U dřevostaveb je kritická vlhkost a napadení hmyzem.
Jak se znalecký odhad vypočítá u starších nemovitostí?
Znalci používají porovnávací metodu (srovnání s podobnými prodeji v okolí) a nákladovou metodu (náklady na novostavbu minus opotřebení). U starších domů se koeficient opotřebení může výrazně projevit a snížit odhad.
Jakou roli hraje energetická třída budovy při hypotéce?
Třídy F a G mohou signalizovat vyšší provozní náklady a ovlivnit posouzení rizika. Konkrétní dopad na LTV či případné požadavky na úpravy se liší podle banky.