
Jižní Praha v obležení kupujících: proč se Zbraslav, Radotín a Velká Chuchle stávají novou adresou střední třídy
Zájem o Zbraslav, Radotín a Velkou Chuchli roste kvůli nižší ceně za metr čtvereční oproti centru Prahy, dobré dostupnosti vlakem i po D4 a blízkosti řeky a lesů. Klíčová rizika jsou záplavová historie ovlivňující pojištění a bankovní ocenění nemovitosti a podcenění limitů LTV u hypoték. Právní jistotu zajišťuje advokátní úschova a správně načasovaný vklad do katastru podle zákona č. 256/2013 Sb.
Jižní okraj Prahy přestal být okrajem
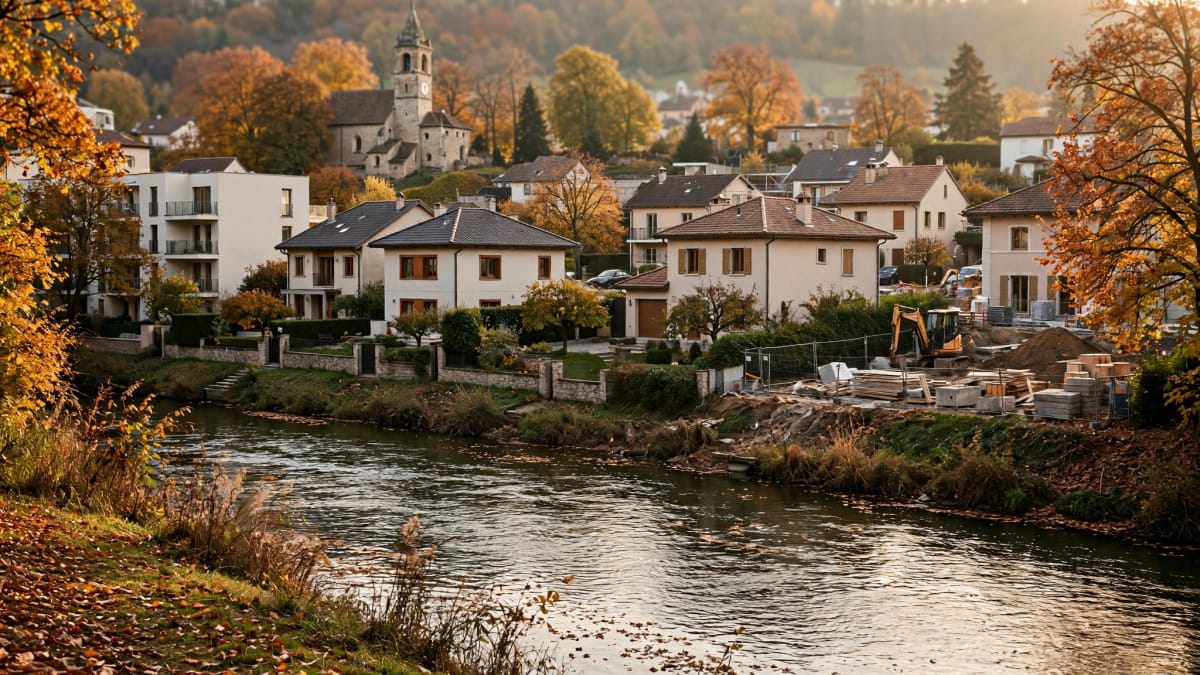
Ještě před deseti lety se o Zbraslavi, Radotíně a Velké Chuchli mluvilo jako o "konci světa" s dobrým vlakovým spojením. Dnes jsou to tři z nejžádanějších pražských lokalit u vody, kde se byty a domy prodávají v řádu týdnů, ne měsíců. Důvod je prostý - kupující hledají prostor, zeleň a reálnou dostupnost centra, aniž by museli platit ceny Vinohrad nebo Vršovic. Na podzim 2026 se ceny bytů v těchto třech čtvrtích pohybují zhruba o 15 až 25 procent níže než ve vnitřním městě, u rodinných domů je rozdíl ještě výraznější.
Jako makléř, který v této oblasti denně jedná s prodávajícími i kupujícími, vidím jasný vzorec: lidé neutíkají z Prahy, utíkají k řece a do zeleně, ale chtějí si zachovat pražské razítko, školy, MHD a dostupnost práce do dvaceti až třiceti minut. Zbraslav, Radotín a Chuchle to nabízejí - každá čtvrť ale úplně jiným způsobem.
Tři čtvrti, tři odlišné příběhy
Zbraslav: zámecké náměstí a soutok dvou řek
Zbraslav těží z historického jádra kolem zámku a zámeckého parku a z polohy na soutoku Vltavy a Berounky. Je to lokalita vilová, klidná, s vysokým podílem rodin s dětmi. Hlavní slabina je doprava - most přes Vltavu a Strakonická ulice jsou v ranní špičce přetížené, a to i přes napojení na dálnici D4. Kdo kupuje dům nebo byt ve Zbraslavi, kupuje si klid výměnou za občasnou frontu na mostě.
Radotín: vlak jako tichý trumf
Radotín má oproti Zbraslavi jednu zásadní výhodu - železniční trať směr Praha-Smíchov-centrum, kde vlak jede do deseti minut a nestojí v žádné koloně. Proto tu v posledních letech přibylo developerských projektů s menšími byty 2+kk a 3+kk, cílených na mladší kupující a investory do pronájmu. Radotín má i průmyslovou historii (vápenka, lom), která se dnes promítá do nižší ceny pozemků na okraji katastru - tam, kde ještě doznívá stará zástavba, lze najít zajímavé rezervy pro rekonstrukce.
Velká Chuchle: vila, závodiště a ticho
Velká Chuchle je nejmenší a nejvíc rezidenční ze všech tří lokalit. Dostihové závodiště, blízkost přírodní rezervace Radotínské údolí a nízká hustota zástavby z ní dělají cíl pro kupující, kteří hledají dům se zahradou a nechtějí slevit na dojezdové vzdálenosti do centra. Nabídka je tu ale úzká - domy se prodávají často ještě před tím, než se dostanou do velkých inzertních portálů, přes doporučení a osobní kontakty.
Co poptávku skutečně táhne nahoru
Tři faktory, které v terénu vidím opakovaně:
Cenová hladina - byt 3+kk v dobrém stavu se tu dnes prodává zhruba za 7,5 až 9,5 milionu korun, zatímco srovnatelný byt na Smíchově nebo Vinohradech stojí o dva až tři miliony víc.
Dostupnost přírody - řeka, lesy, cyklostezky podél Vltavy a Berounky fungují jako reálný bonus, který si kupující cení čím dál víc po zkušenosti s prací z domova.
Infrastruktura škol a služeb - Zbraslav a Radotín mají vlastní základní školy, polikliniky i obchodní centra, takže rodiny nejsou odkázané na denní dojíždění s dětmi.
Záplavová historie: co musí vědět každý kupující
Radotín i Zbraslav zasáhly povodně v letech 1997, 2002 a 2013, a to je téma, které se při prodeji nemovitosti nesmí zamlčovat ani bagatelizovat. Při koupi domu nebo bytu v nižších partiích u řeky je nutné ověřit zařazení pozemku do záplavového území podle povodňového plánu hlavního města - tuto informaci poskytuje odbor ochrany prostředí magistrátu a je veřejně dostupná v mapových podkladech. Dopad má na dvě věci: na výši pojistného u pojištění nemovitosti a na ochotu bank poskytnout hypotéku na danou adresu.
Pokud nemovitost leží v záplavové zóně, pojišťovny obvykle požadují vyšší spoluúčast nebo nemovitost pojistí jen s omezením. Banka pak může k tomu přihlížet při stanovení zástavní hodnoty nemovitosti, která je základem pro výpočet LTV (loan to value, poměr výše úvěru k hodnotě zástavy). Jinými slovy - v záplavové zóně si nemusíte půjčit tolik, kolik byste čekali podle kupní ceny, protože banka ocení nemovitost konzervativněji.
Financování koupě: čísla, která musíte znát
Aktuální pravidlo ČNB pro hypotéky je jednoduché: maximální LTV je 80 procent, u žadatelů mladších 36 let kupujících vlastní bydlení až 90 procent. Limity DTI a DSTI, tedy poměr celkového zadlužení a splátek k příjmu, ČNB zrušila - banky si ale drží vlastní interní hranice, které se mezi institucemi liší, takže schválení částky se u dvou bank může lišit o statisíce korun. Od 1. dubna 2026 navíc ČNB doporučuje bankám u investičních hypoték (tedy úvěrů na byt k pronájmu, typicky v Radotíně) přísnější LTV 70 procent a DTI 7.
Modelový příklad: byt 3+kk ve Zbraslavi za 8 900 000 korun, žadatel starší 36 let, LTV 80 procent. Úvěr tedy činí 7 120 000 korun. Při sazbě 5,2 procenta p.a. a splatnosti 30 let vychází měsíční anuitní splátka přibližně na 39 000 korun. Pokud je žadateli méně než 36 let a využije LTV 90 procent, úvěr naroste na 8 010 000 korun a splátka se zvýší zhruba na 44 000 korun měsíčně - což je přesně ten typ čísla, které je potřeba si spočítat ještě před podpisem rezervační smlouvy, ne až po něm.
Kdo uvažuje o předčasném splacení nebo refinancování starší hypotéky, musí počítat s pravidly podle § 117 a § 117a zákona č. 257/2016 Sb. o spotřebitelském úvěru: banka může účtovat náhradu nejvýše 0,25 procenta z předčasně splacené částky za každý započatý rok zbývající fixace, celkem ale maximálně 1 procento. Bez jakéhokoli poplatku lze úvěr splatit mimo jiné při prodeji zastavené nemovitosti po uplynutí alespoň 24 měsíců od podpisu úvěrové smlouvy - to je zásadní informace pro každého, kdo kupuje nemovitost s úmyslem ji do dvou let znovu prodat.
Právní jistota: od rezervace po vklad do katastru
Převod nemovitosti v Radotíně, Zbraslavi i Chuchli probíhá podle stejných pravidel jako kdekoli jinde v republice, ale praxe ukazuje, že lidé podceňují detaily. Podle zákona č. 256/2013 Sb. o katastru nemovitostí nastávají účinky vkladu zpětně k okamžiku, kdy návrh dojde katastrálnímu úřadu - samotné řízení ale katastr nesmí povolit dříve než 20 dnů od vyrozumění účastníků, což není garantovaná délka vyřízení, jen minimální ochranná lhůta proti podvodným převodům. Reálně se čeká déle, u sporných případů i týdny navíc.
Kupující, kteří financují koupi hypotékou, by měli trvat na advokátní nebo notářské úschově kupní ceny - obě profese podléhají povinnému pojištění odpovědnosti a regulaci podle zákona č. 39/2020 Sb. o realitním zprostředkování, pokud transakci zároveň zastřešuje realitní zprostředkovatel. Peníze se tak uvolní prodávajícímu až po potvrzeném vkladu vlastnického práva, ne na základě pouhého podpisu smlouvy.
Časté chyby a jak se jim vyhnout
V praxi se u prodejů a koupí na jižním okraji Prahy opakuje pět konkrétních chyb:
Podcenění záplavové historie. Prodávající o ní mlčí, kupující se o ní dozví až od pojišťovny těsně před podpisem úvěrové smlouvy, čímž se zdrží celá transakce o týdny.
Špatně nastavené LTV podle vlastního odhadu ceny. Kupující počítá hypotéku z inzertní ceny, ne z bankovního ocenění nemovitosti - a zjistí nedostatek statisíců korun až týden před podpisem kupní smlouvy.
Podpis rezervační smlouvy bez právní kontroly. Rezervační smlouva často obsahuje vysokou smluvní pokutu za odstoupení, aniž by kupující měl reálnou šanci financování ještě ověřit u banky.
Ignorování PENB. Podle zákona č. 406/2000 Sb. o hospodaření energií musí být v inzerátu uvedena energetická třída budovy; u starších vilek ve Zbraslavi a Chuchli bývá třída D až F, což výrazně ovlivňuje budoucí provozní náklady a mělo by se promítnout do vyjednávání o ceně.
Podcenění stavu komunikací a sítí u starších pozemků v Radotíně. Řada parcel u bývalých průmyslových areálů nemá dořešené napojení na kanalizaci, což vyjde najevo až při žádosti o stavební povolení podle § 230 a násl. stavebního zákona č. 283/2021 Sb.
Shrnutí a doporučení
Zbraslav, Radotín a Velká Chuchle nabízejí nižší cenu za metr čtvereční než centrum Prahy při srovnatelné dostupnosti díky vlaku a dálnici D4.
Záplavová historie ovlivňuje pojištění i bankovní ocenění nemovitosti - prověřte ji před podpisem rezervační smlouvy, ne po něm.
Maximální LTV je 80 procent, u žadatelů do 36 let 90 procent; u investičních hypoték od dubna 2026 banky sledují přísnější LTV 70 procent a DTI 7.
Předčasné splacení hypotéky kvůli prodeji nemovitosti je bez poplatku možné po 24 měsících od podpisu úvěrové smlouvy, jinak hrozí náhrada podle § 117a zákona č. 257/2016 Sb.
Vklad do katastru působí zpětně k okamžiku podání návrhu, ale řízení trvá minimálně 20 dnů od vyrozumění - s tím je třeba počítat při plánování stěhování i refinancování.
Chcete prodat nebo koupit nemovitost na jihu Prahy s jistotou?
Lokalitu Zbraslavi, Radotína i Velké Chuchle znám z každodenní praxe - vím, které ulice mají problém se zápachem z čistírny, kde doopravdy stojí doprava v ranní špičce a kde naopak ceny ještě nedohnaly svůj potenciál. Pokud řešíte prodej, koupi, odhad tržní hodnoty nebo nastavení hypotéky tak, aby vám vyšla na papíře i v reálném rozpočtu, ozvěte se mi - probereme váš konkrétní případ a najdeme řešení, které obstojí nejen při podpisu smlouvy, ale i o pět let později.
Ceny nemovitostí: Radotín
Pro srovnání — Praha: byty 168 000 Kč/m².
Zdroj: TK Market Radar — vlastní průběžné sledování veřejné realitní inzerce v Praze a Středočeském kraji, stav k 2. 11. 2026. Jde o nabídkové ceny; skutečné prodejní ceny bývají o několik procent nižší.
Kolik stojí vaše nemovitost? Online odhad zdarma → Vývoj cen po měsících →Časté otázky
Je bezpečné kupovat dům nebo byt v záplavové zóně Zbraslavi nebo Radotína?
Koupě možná je, ale je nutné předem ověřit zařazení pozemku do záplavového území u magistrátu. Ovlivňuje to výši pojistného i bankovní ocenění nemovitosti, od kterého se počítá maximální výše hypotéky (LTV).
Jaké je maximální LTV pro hypotéku na byt v těchto lokalitách v roce 2026?
Standardně 80 procent z hodnoty zastavené nemovitosti, u žadatelů mladších 36 let kupujících vlastní bydlení až 90 procent. U investičních hypoték na pronájem banky od dubna 2026 sledují přísnější doporučené LTV 70 procent a DTI 7.
Dá se hypotéka splatit předčasně bez poplatku při prodeji nemovitosti?
Ano, pokud od podpisu úvěrové smlouvy uplynulo alespoň 24 měsíců a jde o prodej financované nebo zajišťující nemovitosti. Jinak banka může účtovat náhradu podle § 117a zákona č. 257/2016 Sb., nejvýše 0,25 procenta za každý započatý rok zbývající fixace, celkem maximálně 1 procento.
Jak dlouho trvá zápis vlastnictví do katastru po koupi nemovitosti?
Účinky vkladu nastávají zpětně k okamžiku podání návrhu, ale katastr nesmí vklad povolit dříve než 20 dnů od vyrozumění účastníků řízení podle zákona č. 256/2013 Sb. Reálná doba vyřízení bývá delší, zejména u sporných případů.