
Revitalizovaný panelák a úskalí koupě: Co musíte vytáhnout z družstva nebo SVJ, než podepíšete
Před koupí bytu po revitalizaci zjistěte, zda jde o byt v osobním vlastnictví (SVJ) nebo družstevní podíl – právní důsledky se liší. Vyžádejte si od SVJ nebo družstva zůstatek úvěru na revitalizaci, výši měsíční zálohy do fondu oprav, zápisy ze schůzí, účetní závěrku a u družstva písemný souhlas představenstva s převodem. Zkontrolujte i technický stav zateplení a plánované budoucí opravy.
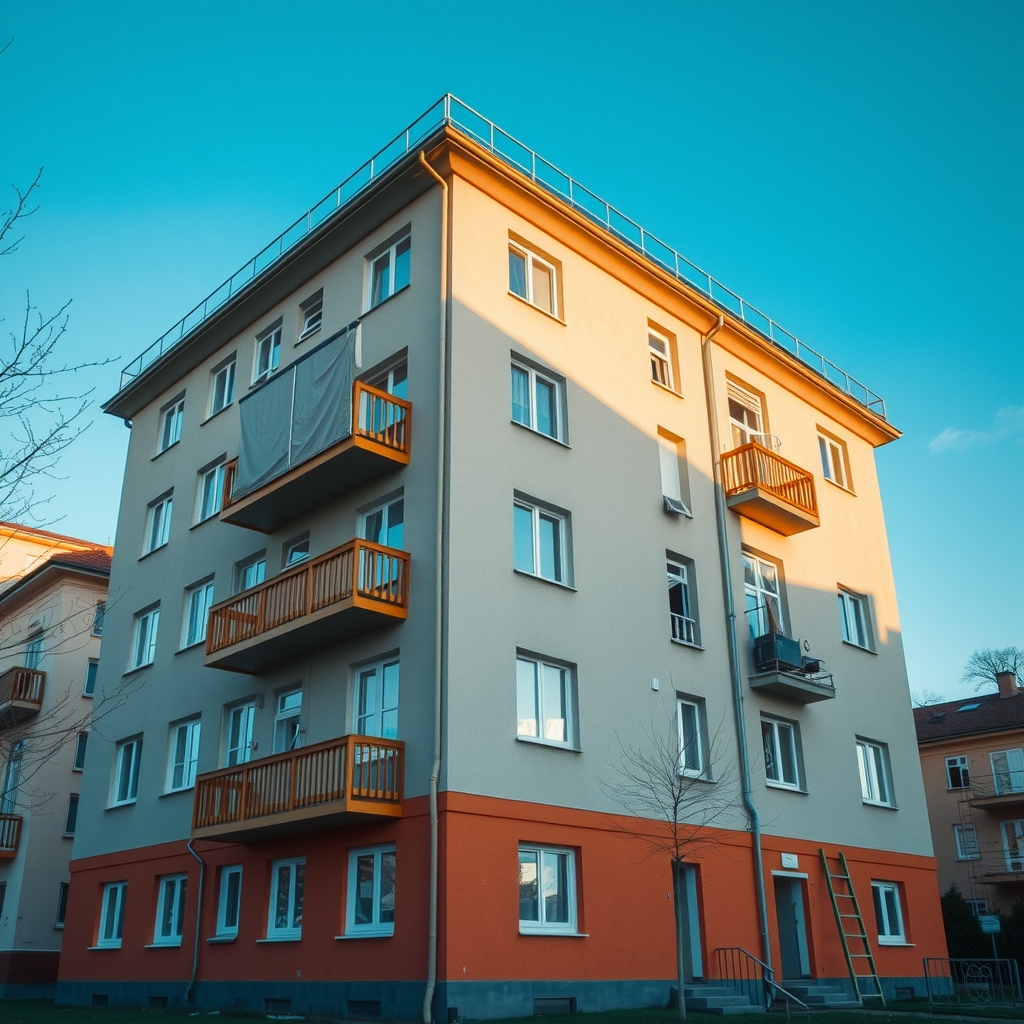
Byt v revitalizovaném paneláku působí jako bezpečná volba – nová fasáda, plastová okna, opravená střecha, možná i nový výtah. Přesně tenhle dojem ale bývá past. Revitalizace se totiž skoro nikdy nefinancuje z běžné kapsy vlastníků, ale z úvěru, který dům splácí dalších patnáct až dvacet let. A tenhle dluh nekupujete jen vy – kupujete ho i za všechny sousedy, kteří třeba přestanou platit. Jako makléř, který provází desítky koupí bytů po panelové revitalizaci, vám ukážu přesně, na jaké otázky se ptát a jaké dokumenty si vyžádat, než podepíšete rezervační smlouvu.
Rozdíl mezi bytem v osobním vlastnictví se SVJ a družstevním bytem je v tomhle kontextu naprosto zásadní – a mnoho kupujících ho podceňuje.
Družstvo, nebo SVJ? Právně jde o dva jiné světy
Pokud kupujete byt v osobním vlastnictví, je dům spravován společenstvím vlastníků jednotek (SVJ) podle § 1194 až § 1216 zákona č. 89/2012 Sb., občanského zákoníku. Vy jako vlastník jednotky ručíte za dluhy SVJ jen v poměru své spoluvlastnické podílu na společných částech – to stanoví § 1194 odst. 2 občanského zákoníku. Když soused neplatí do fondu oprav, jeho dluh se na vás automaticky nepřenáší, ale spoluodpovědnost za chod domu ano.
U družstevního bytu je to jinak. Nekupujete nemovitost, ale členská práva a povinnosti v bytovém družstvu podle § 727 a násl. zákona č. 90/2012 Sb., o obchodních korporacích. Družstvo je vlastníkem celé budovy, vy jste jen nájemcem s právem užívání konkrétního bytu. To znamená, že pokud družstvo jako celek dluží bance za revitalizační úvěr, ten dluh je závazkem družstva – a vy jako člen se na jeho splácení podílíte měsíčním nájmem, i kdyby ho původně bral na sebe někdo jiný před deseti lety.
Proč na tom sejde právě u revitalizace
Představte si byt v paneláku na sídlišti, kde proběhla revitalizace za 18 milionů korun financovaná úvěrem se splatností do roku 2038. Pokud kupujete byt v osobním vlastnictví, díl úvěru připadající na vaši jednotku se řeší formou zvýšené zálohy do fondu oprav – a tahle povinnost přechází na nového vlastníka automaticky se změnou zápisu v katastru. Pokud jde o družstevní byt, převádí se navíc i váš podíl na nesplaceném dluhu družstva, což družstvo obvykle promítá do vstupního členského vkladu, který od vás jako od nového člena požaduje.
Fond oprav a nesplacený úvěr: kdo skutečně platí revitalizaci
Dlouhodobá záloha na správu domu, lidově fond oprav, se řídí zákonem č. 67/2013 Sb. V revitalizovaných domech bývá měsíční záloha citelně vyšší než v neopravených objektech – u typického bytu 2+kk kolem 60 m² se dnes v roce 2026 běžně pohybuje mezi 2 500 a 4 500 Kč měsíčně, právě kvůli splátce úvěru. To je částka, kterou musíte počítat k měsíčním nákladům na bydlení stejně jako hypoteční splátku.
Co konkrétně zjistit o úvěru
Nestačí se zeptat, jestli dům má úvěr. Potřebujete znát: aktuální nesplacený zůstatek, úrokovou sazbu a jestli je fixovaná, datum poslední a plánované splátky, a hlavně – jestli je úvěr zajištěn zástavním právem k jednotkám v domě. Pokud ano, podívejte se na list vlastnictví v katastru nemovitostí (zákon č. 256/2013 Sb., o katastru nemovitostí) – zástavní právo tam musí být viditelné jako věcné břemeno na konkrétní jednotce nebo na společných částech domu.
Deset otázek, které musíte položit SVJ nebo družstvu
Než pošlete rezervační poplatek, vyžádejte si od výboru SVJ nebo představenstva družstva odpovědi na tyto konkrétní otázky:
- Jaký je aktuální zůstatek úvěru na revitalizaci a jaká je jeho splatnost?
- Kolik činí měsíční záloha do fondu oprav u konkrétní jednotky a chystá se navýšení?
- Existují nedoplatky jiných vlastníků nebo členů družstva vůči společenství, a v jaké celkové výši?
- Byla revitalizace zkolaudována a existuje doklad o převzetí díla bez vad?
- Jaká je záruční doba na zateplovací systém (ETICS) a kdo ji poskytuje?
- Proběhly po revitalizaci reklamace vad, například vlhkost, praskliny nebo netěsnící okna?
- Má dům platný průkaz energetické náročnosti budovy podle zákona č. 406/2000 Sb.?
- Kdy proběhla poslední revize výtahu, elektroinstalace a hromosvodu?
- Plánuje se v nejbližších letech další velká investice, například výměna stoupaček nebo oprava balkonů?
- U družstevního bytu: jaký je vstupní členský vklad pro nového člena a zahrnuje podíl na nesplaceném úvěru?
Pokud vám výbor nebo představenstvo na některou z těchto otázek neumí nebo nechce odpovědět písemně, je to samo o sobě varovný signál.
Dokumenty, které si nechte poslat před podpisem
Ústní ujištění makléře prodávajícího nebo souseda z výboru vám právní jistotu nedají. Trvejte na písemných podkladech:
- Zápisy z posledních tří schůzí shromáždění vlastníků nebo členské schůze družstva.
- Účetní závěrku a přehled hospodaření SVJ nebo družstva za poslední dva roky.
- Smlouvu o úvěru na revitalizaci a splátkový kalendář.
- Stanovy SVJ nebo družstva – u družstva zejména ustanovení o podmínkách převodu členských práv.
- Prohlášení vlastníka budovy, pokud jde o byt v osobním vlastnictví – ověřte, že odpovídá skutečnému stavu po revitalizaci (často se mění podlahové plochy balkonů nebo lodžií).
Souhlas výboru nebo představenstva s převodem
U družstevního bytu navíc podle stanov téměř vždy potřebujete souhlas představenstva s převodem členských práv. Bez něj smlouva o převodu družstevního podílu fakticky nefunguje – družstvo vás jako nového člena nemusí zapsat do seznamu členů, a vy tak nezískáte právo byt užívat. Tohle je moment, kdy vidím nejvíc zbytečných zdržení – lidé podepíšou smlouvu a pak čekají týdny na vyjádření představenstva, které zasedá jen jednou za měsíc.
Technická kontrola: co si ověřit fyzicky na místě
Papíry jsou jedna věc, realita druhá. Při prohlídce bytu i domu se podívejte na kout u střechy a atiky, kde po zateplení často vznikají tepelné mosty a plísně. Zkontrolujte spáry kolem oken – kvalitní zateplovací systém má životnost 25 až 30 let, ale špatně provedená difuzní fólie nebo netěsný detail u parapetu se projeví vlhkostí už po pár letech. Zeptejte se, jestli má dům platnou revizi hromosvodu, protože po zateplení fasády se často mění jeho vodivost a musí se přepočítat.
Časté chyby a jak se jim vyhnout
První chyba: kupující se spokojí s tvrzením, že „dům je po revitalizaci, takže je vše v pořádku", aniž by si vyžádal splátkový kalendář úvěru. Řešení: vždy si nechte ukázat aktuální zůstatek dluhu k datu podpisu smlouvy, ne k datu revitalizace.
Druhá chyba: u družstevního bytu kupující zapomene, že nekupuje nemovitost, ale členská práva, a nezkontroluje stanovy ohledně souhlasu se vstupem nového člena. Řešení: požádejte o písemné stanovisko představenstva ještě před podpisem rezervační smlouvy, ne až po ní.
Třetí chyba: nikdo se nezeptá na plánované budoucí investice, například výměnu stoupaček, která revitalizaci fasády často následuje o pár let později a znamená další skokové navýšení fondu oprav. Řešení: vyžádejte si dlouhodobý plán oprav domu, který má SVJ povinnost mít zpracovaný podle metodiky dlouhodobé zálohy dle zákona č. 67/2013 Sb.
Shrnutí: na co se nezapomeňte zeptat
- Ověřte si, jestli kupujete byt v osobním vlastnictví (SVJ) nebo družstevní podíl – právní důsledky jsou zásadně odlišné.
- Zjistěte aktuální zůstatek úvěru na revitalizaci a výši měsíční zálohy do fondu oprav.
- Vyžádejte si zápisy ze schůzí, účetní závěrku a splátkový kalendář úvěru v písemné podobě.
- U družstevního bytu si předem zajistěte souhlas představenstva s převodem členských práv.
- Zkontrolujte záruky na zateplovací systém, revize a stav technických detailů fasády osobně.
- Ptejte se na plánované budoucí opravy, ne jen na tu už proběhlou.
Koupě bytu po revitalizaci může být skvělá investice – nižší náklady na energie, hezčí prostředí, klidnější sousedství. Ale bez prověření fondu oprav, úvěru a stanov riskujete, že vám za pár měsíců přijde vyúčtování s nečekaným doplatkem v řádu desítek tisíc korun. Než podepíšete cokoliv, ozvěte se mi. Projdu s vámi konkrétní dokumenty od SVJ nebo družstva, prověřím zápis v katastru i stav úvěru a řeknu vám na rovinu, jestli je byt bezpečná koupě, nebo past. Kontaktujte mě přes web Tomáše Kopy a domluvíme si nezávaznou konzultaci ještě před podpisem rezervační smlouvy.
Časté otázky
Je bezpečnější kupovat byt v SVJ, nebo družstevní byt po revitalizaci?
Byt v osobním vlastnictví se SVJ dává větší právní jistotu, protože ručíte za dluhy jen v poměru svého podílu podle § 1194 odst. 2 občanského zákoníku. U družstevního bytu kupujete členská práva a podílíte se na celkovém dluhu družstva, což bývá promítnuto do vstupního členského vkladu.
Kdo platí nesplacený úvěr na revitalizaci, pokud koupím byt po revitalizaci?
Nesplacený úvěr přechází s bytem – u SVJ formou pokračující zálohy do fondu oprav, u družstva formou podílu na dluhu promítnutého do vstupního vkladu nového člena. Proto je nutné znát aktuální zůstatek úvěru a splátkový kalendář ještě před podpisem smlouvy.
Jaké dokumenty si mám před koupí bytu po revitalizaci vyžádat?
Zápisy z posledních schůzí SVJ nebo družstva, účetní závěrku za poslední dva roky, smlouvu o úvěru na revitalizaci se splátkovým kalendářem, stanovy a u bytu v osobním vlastnictví prohlášení vlastníka odpovídající skutečnému stavu po revitalizaci.